Двенадцать цифр на налоговом свидетельстве открывают больше, чем кажется. ИНН — идентификатор налогоплательщика, к которому привязаны государственные реестры: долги у приставов, банкротства, налоговые задолженности, судебные дела, статус предпринимателя. Перед тем как дать в долг, сдать квартиру, нанять сотрудника или подписать договор, проверка по ИНН занимает минуты — и регулярно спасает от потерь, которые исчисляются сотнями тысяч. В этой статье — полный разбор: какие реестры существуют, что в каждом искать, как читать юридические формулировки и как сделать всё это законно и анонимно.
Важная рамка: всё, о чём пойдёт речь, — открытые официальные данные. Их публикация предусмотрена законом, чтобы любой мог оценить благонадёжности человека или компании до сделки. Никаких «серых баз» и платных архивов сомнительного происхождения: они либо устарели, либо являются мошенничеством, либо прямо нарушают закон.
Короткий ответ: что видно по ИНН
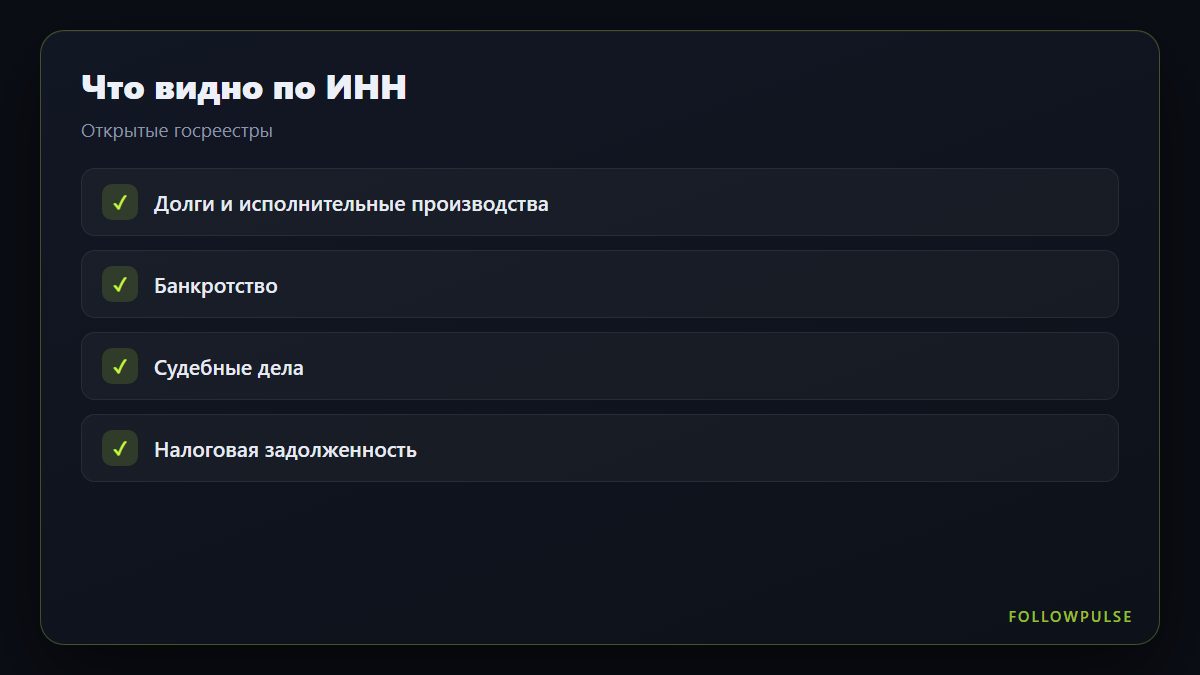
По ИНН (а часто и по одному ФИО с датой рождения) в официальных открытых реестрах видны: исполнительные производства — долги, которые взыскивают приставы, с суммами и датами; заявления и процедуры банкротства; налоговая задолженность; статус индивидуального предпринимателя и дата его закрытия; судебные дела, где человек истец или ответчик; нахождение в розыске и дисквалификация. Этого набора достаточно, чтобы составить финансовый портрет человека: платит ли он по обязательствам, не похоронен ли под долгами, не сгорел ли уже на банкротстве.
Чего по ИНН не видно — и это важно понимать, чтобы не платить мошенникам за «полный пробив»: остатков на счетах, кредитной истории с графиком платежей, переписки и передвижений. Эти данные закрыты законом, и любой, кто предлагает их «достать», либо обманывает, либо предлагает вам стать соучастником преступления.
Что такое ИНН и где его взять
ИНН физического лица — двенадцатизначный номер, который налоговая присваивает один раз и на всю жизнь. Смена фамилии, паспорта, адреса его не меняет: именно поэтому ИНН — самый надёжный ключ для проверки, надёжнее ФИО, у которого есть тёзки и варианты написания. Узнать свой ИНН можно за минуту на сайте ФНС по паспортным данным, а чужой — попросить у самого человека: при найме, аренде, займе или сделке это нормальная и адекватная просьба, как попросить паспорт.
Если ИНН узнать не удалось — не беда: большинство проверок работают и по ФИО с датой рождения и регионом. ФИО берётся из переписки, объявления или договора, дату рождения часто можно уточнить в соцсетях. Другой путь — начать с того, что у вас есть: номера телефона. Досье по номеру подтвердит личность и даст отправные точки — имя, город, связанные аккаунты. Подробнее об этом в статье «Что можно узнать по номеру телефона».
Реестры и что в них искать — таблица
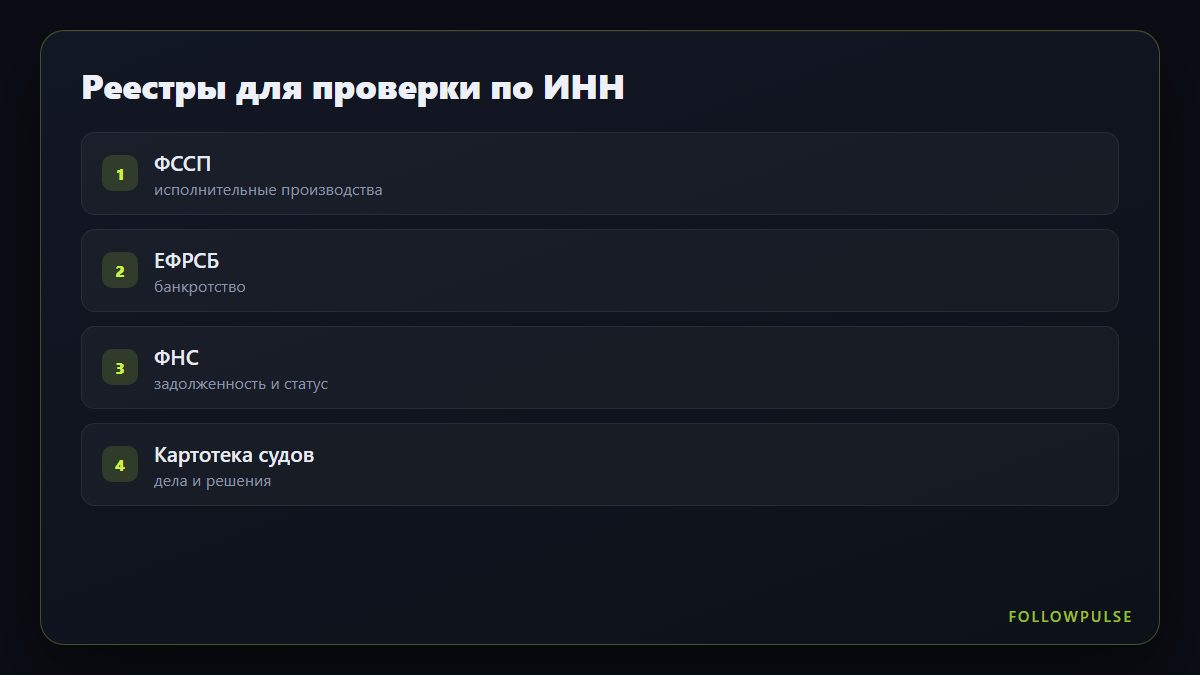
Все официальные источники укладываются в короткий список. Каждый реестр отвечает за свой слой, и полная картина получается только при проверке всех:
| Реестр | Что показывает | Где искать |
|---|---|---|
| ФССП | Исполнительные производства: штрафы, кредиты, алименты | fssp.gov.ru |
| ЕФРСБ | Банкротство физлица или компании, стадия процедуры | bankrot.fedresurs.ru |
| ФНС | Налоговая задолженность, статус ИП, «прозрачный бизнес» | nalog.gov.ru |
| Картотеки судов | Судебные дела: арбитраж и суды общей юрисдикции | ГАС «Правосудие» |
| МВД | Розыск, дисквалификация, проверка паспорта | Открытые сервисы МВД |
| ФНП | Залоги движимого имущества (машина в залоге?) | reestr-zalogov.ru |
Ниже разберём каждый источник: что именно он показывает, как формулируются записи и какие выводы из них делать.
Проверка по ИННИНН, ФИО или номер телефонаПроверитьАнонимноДосье из реестров за 1–2 минутыФССП: долги у приставов подробно
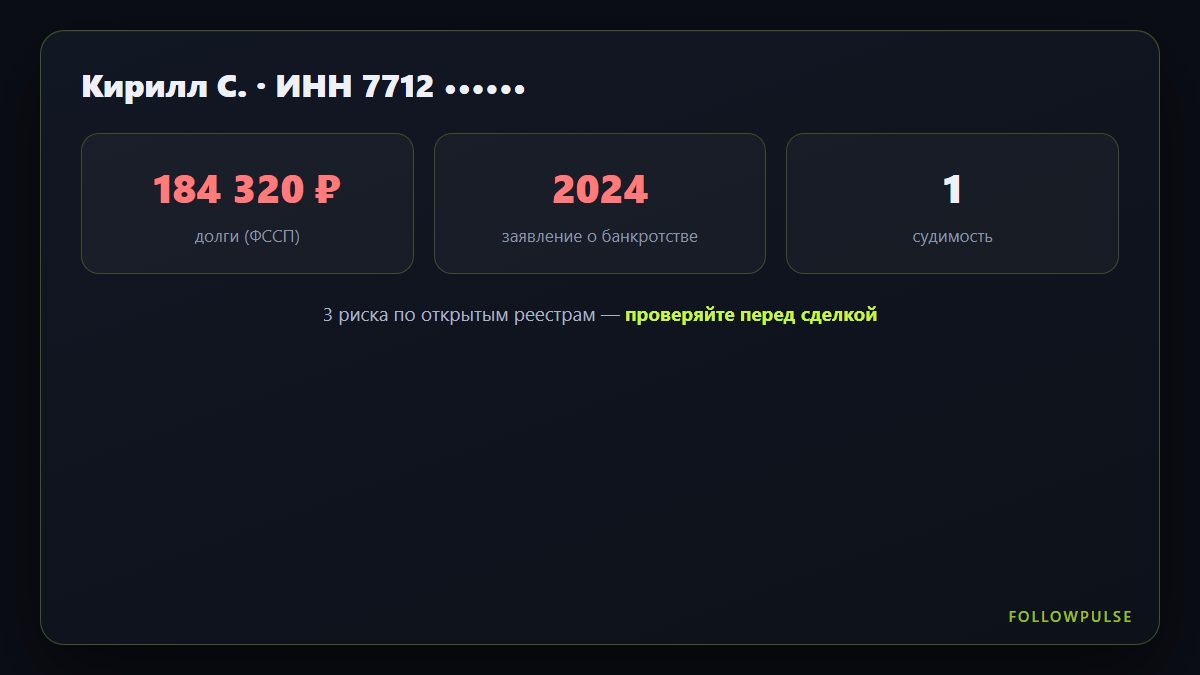
Банк данных исполнительных производств — главный реестр «живых» долгов. Сюда попадают непогашенные кредиты, штрафы ГИБДД, алименты, долги по ЖКХ и налогам после суда, долги по распискам. Поиск работает по ФИО, дате рождения и региону. По каждому производству видно: дату возбуждения, сумму долга, предмет (например, «взыскание задолженности по кредитному договору») и отдел приставов.
Как читать результаты. Одно производство на пару тысяч от штрафа — почти ни о чём не говорит: люди забывают оплатить парковку. Настораживает другое: несколько производств на крупные суммы; производства по алиментам (человек не платит даже детям); свежие производства, штампующиеся одно за другим; окончание по пункту 4 части 1 статьи 47 — «у должника нет имущества, взыскать не удалось». Последнее означает, что долг не погашен, а признан невзыскиваемым: для вас как для будущего кредитора это худший из сигналов.
Банкротство: ЕФРСБ и стадии процедуры
Единый федеральный реестр сведений о банкротстве показывает, не проходит ли человек процедуру банкротства и не проходил ли её раньше. Стадии читаются так: «реструктуризация долгов» — человек пытается платить по графику; «реализация имущества» — дело плохо, имущество продаётся в счёт долгов; «завершение» — долги списаны. Для вас важен простой вывод: человеку в процедуре банкротства нельзя давать в долг и заключать с ним крупные сделки — закон прямо ограничивает такие операции, а ваши деньги могут уйти в общую «конкурсную массу».
Отдельно смотрите сообщения о намерении подать на банкротство: они публикуются заранее. Если контрагент «вот-вот» станет банкротом, торопиться с предоплатой — плохая идея. После завершения банкротства в течение пяти лет человек обязан сообщать о нём при новых кредитах — и вам при сделке тоже стоит об этом знать.
ФНС: налоги и статус ИП
Налоговая служба даёт сразу несколько проверок. Первая — статус индивидуального предпринимателя: действующий ли ИП, когда зарегистрирован, какие виды деятельности заявлены. «Мастер с десятилетним опытом», чей ИП открыт месяц назад, — повод для вопросов. Вторая — налоговая задолженность: она видна по запросу и сигнализирует о системных проблемах с обязательствами. Третья — реестр дисквалифицированных лиц: люди, которым суд запретил руководить организациями.
Для компаний работает сервис «Прозрачный бизнес»: по ИНН юрлица видны выручка, численность сотрудников, налоги, участие в госзакупках, арбитражные дела. Мини-контора с нулевой выручкой, выдающая себя за «крупного подрядчика», вычисляется за минуту.
Суды: картотеки и розыск
Судебные дела ищутся в двух системах: картотека арбитражных судов — для споров бизнеса и ИП; ГАС «Правосудие» и сайты районных судов — для гражданских и уголовных дел. По фамилии видно, как часто человек судится и в какой роли: постоянный ответчик по искам о взыскании долгов — плохой знак; постоянный истец по трудовым спорам — тоже информация, если вы нанимаете. Сервис МВД «Внимание, розыск!» покажет, не разыскивается ли человек, а проверка паспорта на сайте МВД — не числится ли документ недействительным (утерянным или украденным): это защита от сделок с клонами документов.
Как проверить самостоятельно
Ручной контур выглядит так:
- Откройте банк данных ФССП, введите ФИО, дату рождения и регион — получите список исполнительных производств с суммами.
- Проверьте ЕФРСБ на предмет банкротства: текущего, завершённого и «намерения подать».
- На сайте ФНС запросите статус ИП и налоговую задолженность; для компании — карточку в «Прозрачном бизнесе».
- Поищите фамилию в картотеке арбитражных дел и в ГАС «Правосудие» по региону.
- Проверьте розыск МВД и действительность паспорта, если речь о сделке с документами.
- При покупке машины или техники — реестр залогов ФНП, чтобы не купить заложенное имущество.
Как читать результаты: от формулировок к выводам
Главная сложность проверки — не найти данные, а понять их. Несколько переводов с юридического на человеческий. «Исполнительное производство окончено по п. 1 ч. 1 ст. 47» — долг фактически исполнен, всё хорошо. «По п. 4 ч. 1 ст. 47» — у должника нет имущества, долг повис в воздухе. «Розыск должника» — человек скрывается от приставов. «Процедура реструктуризации» — банкрот платит по графику. «Наблюдение» — самое начало банкротства компании, сделки с ней в этот момент могут быть оспорены.
Второй принцип — смотреть на динамику, а не на единичную запись. Старый штраф, оплаченный три года назад, и пять свежих производств за последний квартал — разные вселенные. Третий принцип — сверять личность: у Иванова Ивана Ивановича из крупного города найдутся тёзки с долгами. Поэтому критичны дата рождения, регион и ИНН — и критично не приписать человеку чужие долги: это и несправедливо, и рискованно для вас.
Проверка контрагента по ИНН для бизнеса
Для предпринимателей проверка по ИНН — ежедневная гигиена. Минимальный набор перед договором: компания или ИП существует и не в стадии ликвидации (выписка ЕГРЮЛ/ЕГРИП на сайте ФНС); нет массового адреса регистрации; директор не дисквалифицирован и не числится в реестре массовых руководителей; нет налоговой задолженности и приостановок по счетам; нет банкротства и крупных арбитражей. Всё это проверяется бесплатно и официально — и всё это регулярно отсекает фирмы-однодневки до того, как им уйдёт предоплата.
Добавьте к реестрам здравый смысл: свежая регистрация при «десяти годах на рынке», нулевая выручка при «крупных объёмах», сотня судебных исков при «надёжности». И не пренебрегайте неформальным слоем: поиск названия компании и телефона руководителя в сети часто показывает жалобы клиентов раньше, чем реестры — проблемы. Цифровой след компании по номеру телефона проверяется так же, как проверка продавца на Авито: сколько лет номер в деле, что о нём пишут.
Кому и когда это нужно
- Работодателям — проверить кандидата до оффера: долги и судимости влияют на риски, особенно для должностей с доступом к деньгам.
- Арендодателям — убедиться в платёжеспособности жильца до подписания договора: производства у приставов говорят больше, чем улыбка на показе.
- Партнёрам по бизнесу — проверить контрагента до договора: банкротство в анамнезе говорит само за себя.
- Перед крупной сделкой — машина, квартира, займ под расписку. Для покупок с рук читайте «Как проверить продавца на Авито».
- Перед займом — одалживаете крупную сумму знакомому? Сначала посмотрите, сколько он уже должен приставам.
- Перед отношениями — финансовая несостоятельность партнёра легко становится вашей общей проблемой. См. также «Как проверить человека перед свиданием».
Проверьте себя: аудит собственных долгов
Проверка по ИНН работает и в вашу сторону — и это повод раз в полгода смотреть, что о вас видят другие. Типичные находки при самопроверке: «висящий» штраф трёхлетней давности, о котором вы забыли; налог на проданную машину, пришедший из-за того, что покупатель не перерегистрировал её; производство, оконченное формально, но мозолящее глаза работодателям. Всё это чинится: оплатить, написать заявление приставу, добиться снятия записи. Держать свой реестровый профиль чистым — та же гигиена, что и приватность в соцсетях.
Виды долгов: как выглядят в реестрах
Не все долги равны, и реестры позволяют отличить случайность от системы. Штрафы ГИБДД — мелкие суммы, предмет «административный штраф»: забывчивость, а не крах. Долги по ЖКХ — средние суммы, растущие месяцами: сигнал о напряжённом бюджете. Кредитные долги — крупные суммы с предметом «взыскание задолженности по кредитному договору»: банк уже отсудил долг, и платить человек не стал даже после суда. Алименты — отдельная категория: долг перед собственными детьми говорит о приоритетах человека больше любого резюме. Налоговые недоимки у ИП — признак того, что бизнес живёт в долг.
Смотрите на комбинации: штрафы + ЖКХ + микрозайм через суд — это уже не случайность, а спираль. И на возраст записей: старая история, давно закрытая, — прошлое; свежие производства каждый месяц — настоящее.
Проверка при покупке недвижимости
Самая дорогая сделка в жизни требует самой тщательной проверки — и ИНН продавца здесь один из ключей. Что смотреть: банкротство продавца (сделки банкрота могут быть оспорены и отменены, квартиру заберут в конкурсную массу, а деньги вы будете ждать годами); исполнительные производства (квартира может быть под арестом — выписка ЕГРН это покажет, но производство подскажет и риск будущего ареста); судебные споры по фамилии продавца (нет ли тяжб именно по этой квартире); действительность паспорта (защита от сделки по украденному документу).
Отдельная ветка — наследственные и семейные риски: свежая сделка продавца «по наследству месяц назад» означает, что могут объявиться другие наследники. Реестры здесь не помогут напрямую, но помогут косвенно: человек с чистой реестровой историей и многолетним владением — статистически безопаснее. Дополнительные предохранители: нотариальная сделка, титульное страхование, проверка всей цепочки переходов прав. Экономить на проверке продавца при покупке квартиры — примерно как экономить на парашюте.
Обратная проверка: работодатель по ИНН
Реестры работают в обе стороны, и соискателю они полезны не меньше, чем работодателю. Перед подписанием трудового договора проверьте компанию по ИНН: массовые суды работников о невыплате зарплаты в ГАС «Правосудие» — прямой ответ на вопрос, дождётесь ли вы своих денег; налоговая задолженность и приостановки по счетам — признаки кассового разрыва; банкротство или ликвидация — очевидный стоп; частая смена директоров и «переезды» юрлица между регионами — классика серых схем.
Полезно совместить реестры с неформальным слоем: отзывы сотрудников на профильных площадках, возраст домена сайта, реальный офис на фотографиях. «Крупная международная компания» с сайтом недельной давности и юрлицом, зарегистрированным месяц назад, — это не работодатель, это декорация. Пять минут проверки до собеседования экономят месяцы ожидания зарплаты после.
Типичные ошибки при проверке
Ошибка первая — проверить один реестр и успокоиться. Пустой ФССП не отменяет банкротства, а чистый ЕФРСБ не отменяет судов. Реестры дополняют друг друга, и экономия десяти минут оборачивается дырой в картине. Ошибка вторая — не сверить личность и повесить на человека долги тёзки: всегда сверяйте дату рождения и регион, а при распространённых фамилиях требуйте ИНН. Ошибка третья — неправильно прочитать формулировку: «окончено» не всегда значит «оплачено», как мы разбирали выше. Ошибка четвёртая — смотреть на единичную запись вместо динамики: один старый штраф — не приговор, серия свежих производств — приговор. Ошибка пятая — проверить один раз и забыть: для долгих отношений (аренда, партнёрство, ключевой сотрудник) перепроверка раз в квартал — норма, а не паранойя.
Автоматические сервисы проверки: как выбирать
Ручной контур из шести реестров хорош как навык, но в повседневности выигрывает автоматизация: сервис сам опрашивает источники, сводит результаты и переводит юридические формулировки на понятный язык. По каким признакам выбирать такой сервис? Первый — прозрачность источников: сервис должен честно перечислять, откуда берёт данные (ФССП, ЕФРСБ, ФНС, картотеки), а не туманно обещать «секретные базы». Второй — свежесть: дата актуальности должна быть видна прямо в отчёте. Третий — интерпретация: хороший отчёт не просто вываливает строки реестров, а объясняет, что означает каждая формулировка и какой риск из неё следует.
FollowPulse собирает досье именно так: открытые государственные реестры плюс цифровой след человека — соцсети, объявления, упоминания — в одном отчёте. Это важно, потому что реестры отвечают на вопрос «есть ли официальные проблемы», а цифровой след — на вопрос «кто этот человек вообще». Достаточно ИНН, ФИО или номера телефона; проверка анонимна, человек о ней не узнает. Если ИНН неизвестен, начните с проверки по номеру — она подтвердит личность и подскажет недостающие данные.
Проверка нашла долги: что делать дальше
Найденные долги — не автоматический отказ, а повод для разговора. Рабочая схема: покажите человеку результат и дайте объяснить. Адекватные объяснения существуют: штраф, о котором не знали; долг тёзки (сверьте даты рождения!); закрытое производство, которое ещё не сняли с учёта — тогда человек легко покажет постановление. Насторожить должно другое: человек «не в курсе» полумиллионного долга, уходит от ответа или давит на жалость. Скрытность в моменте — лучший предиктор скрытности в будущем.
Если отказываете — делайте это корректно и без обвинений: «по итогам проверки не готовы продолжить» достаточно. Обнародовать чужие долги, пересылать скриншоты третьим лицам, тем более публиковать — нельзя: открытость реестров не отменяет приличий и, в спорных случаях, требований закона о защите чести и достоинства. Проверка — инструмент вашего решения, а не повод для публичного суда.
Мифы и опасные «базы»
Миф первый: «за деньги можно узнать всё — счета, кредиты, переписку». Нет. Банковская тайна и тайна связи охраняются законом, продавцы «полных пробивов» либо показывают вам те же открытые реестры с наценкой, либо торгуют украденными данными — с риском уголовной ответственности уже для вас. Миф второй: «если в реестрах пусто — человек чист». Нет: микрозаймы и долги до суда в реестрах не видны, а часть данных появляется с задержкой. Пустой результат — это «не найдено плохого», а не «гарантия». Миф третий: «проверить можно только с согласия человека». Открытые реестры на то и открытые: их смотрят без согласия, это прямо предусмотрено законом о персональных данных для общедоступных источников.
Законность проверки по ИНН
Проверка по открытым реестрам законна: статья 8 закона «О персональных данных» прямо разрешает использовать общедоступные источники, а реестры ФССП, ЕФРСБ и ФНС именно такими и созданы — для оценки благонадёжности до сделки. Проверяемый не получает уведомлений и не узнает о вашем интересе. Незаконно другое: покупка утечек, доступ к банковской тайне, использование данных для шантажа или преследования. Граница проста: смотреть открытое — можно, доставать закрытое и вредить — нельзя.
Примеры из практики
Хозяйка сдавала квартиру «приятной семейной паре». Проверка по ИНН показала у мужа четыре производства на 900 тысяч и незавершённое банкротство. Отказала вежливо — через полгода соседняя квартира с такими же жильцами ушла в минус на год аренды. Второй случай: предприниматель чуть не внёс предоплату поставщику — карточка «Прозрачного бизнеса» показала нулевую выручку и массовый адрес. Третий: отец семейства перед займом другу в 300 тысяч обнаружил у того производства по алиментам — «временные трудности» оказались системой. Во всех случаях проверка заняла меньше времени, чем поездка на встречу.
Чек-лист: проверка по ИНН
Напомним логику: реестры показывают не «хороший человек или плохой», а факты поведения с обязательствами. Ваша задача — собрать факты из всех источников, сверить личность и только потом выносить вердикт. Список ниже выстроен от самых быстрых проверок к самым глубоким.
Порядок действий — от быстрого к глубокому. Первых трёх пунктов хватает на бытовую ситуацию, полный список — на сделку или найм:
- ФССП: исполнительные производства, суммы, даты, формулировки окончания.
- ЕФРСБ: банкротство — текущее, завершённое, намерение подать.
- ФНС: статус ИП, налоговая задолженность; для компании — «Прозрачный бизнес».
- Суды: картотека арбитража и ГАС «Правосудие» по фамилии и региону.
- МВД: розыск и действительность паспорта при сделке с документами.
- Реестр залогов — при покупке машины и техники с рук.
- Сверка личности: ФИО + дата рождения + регион, чтобы не приписать чужие долги.
- Раз в полгода — тот же чек-лист на себя.
- При найме, аренде и партнёрстве — перепроверка раз в квартал: реестры живые, и ситуация человека меняется.
- Нашли запись — сверьте личность по дате рождения и региону, прежде чем делать выводы: тёзки существуют.
Вопросы и ответы
Узнает ли человек, что я проверял его по ИНН?
Нет. Запросы в открытые реестры анонимны: ни ФССП, ни ФНС, ни суды не сообщают проверяемому о просмотрах. Это справедливо и для автоматических сервисов, которые собирают реестры в один отчёт.
Можно ли проверить человека, не зная его ИНН?
Да. Почти все реестры работают по ФИО с датой рождения и регионом. ИНН нужен как гарантия от тёзок — если фамилия распространённая, без него легко приписать человеку чужие долги. Не знаете ни ИНН, ни даты рождения — начните с досье по номеру телефона: оно подтвердит личность и даст недостающие вводные.
Видны ли по ИНН кредиты и остатки на счетах?
Нет, и это принципиально. Кредитная история хранится в бюро кредитных историй и выдаётся только с согласия человека, счета защищены банковской тайной. Открытые реестры показывают не богатство, а проблемы: долги после суда, банкротства, налоговые недоимки. Для оценки «можно ли иметь дело» этого достаточно.
Долг погашен, а производство всё ещё висит. Что делать?
Обратиться к приставу с подтверждением оплаты и заявлением об окончании производства, затем проконтролировать снятие записи из банка данных — она не исчезает автоматически. Обычно это вопрос одного визита или электронного обращения через Госуслуги.
Насколько свежие данные в реестрах?
По-разному: ФССП обновляется практически ежедневно, ЕФРСБ — в день публикации сообщения, судебные картотеки — с задержкой от недели до месяца. Поэтому «пусто везде» — хороший, но не абсолютный знак: совсем свежие события могли ещё не дойти до реестров.
Законно ли требовать от кандидата или жильца справки о долгах?
Требовать — нет, просить — да, и это нормальная практика. Адекватный человек без скелетов в шкафу легко соглашается на проверку; отказ — тоже информация. Главное — не путать: открытые реестры вы вправе смотреть и без согласия, а закрытые данные (кредитная история) — только с ним.
Человек говорит, что долги «уже закрыты», а в реестре они есть. Кому верить?
Реестру — с проверкой дат. Записи снимаются не мгновенно: после оплаты пристав должен вынести постановление об окончании, и только потом строка исчезает. Просите у человека это постановление — оно снимает вопрос полностью. Нет постановления — «закрыто» пока существует только на словах.
Сколько времени занимает полная проверка и что нужно от человека?
Вручную — 30–40 минут на шести сайтах, автоматически — пара минут. От человека в идеале нужны ФИО, дата рождения и ИНН; на практике хватает ФИО и региона, а при их отсутствии стартовой точкой служит номер телефона. Чем точнее вводные, тем меньше риск перепутать человека с тёзкой — и тем честнее ваш вывод.
Действует ли проверка для иностранцев и ИП с другим гражданством?
Для российских реестров решает не гражданство, а наличие российского ИНН и «следов» в России: иностранец, работающий или ведущий бизнес в РФ, проходит по тем же реестрам. А вот проверить человека целиком «за границей» российскими реестрами нельзя — там действуют свои открытые источники, и это отдельная история для каждой страны.
Можно ли удалить из реестров старую, уже погашенную запись?
Да, и это стоит делать: работодатели и арендодаторы судят по тому, что видят, а не по тому, что было на самом деле. По исполнительным производствам — заявление приставу о снятии записи из банка данных после окончания производства. По судам — ходатайство об ограничении доступа к тексту решения. По банкротству записи не удаляются, но с годами их вес в глазах проверяющих объективно падает: завершённое пять лет назад банкротство — это пройденный урок, а не приговор.
Вывод
Соберём статью в одну мысль: ИНН — это рентген финансовой репутации, доступный каждому бесплатно и законно. Он не показывает, сколько у человека денег, — он показывает, как человек обращается с обязательствами. А именно это и есть главный вопрос перед займом, наймом, арендой и сделкой. Всё остальное — улыбка, уверенный голос, рекомендации знакомых — вторично и легко имитируется; реестровую историю на несколько лет назад подделать невозможно.
Проверка по ИНН — это не шпионаж, а базовая финансовая грамотность: государство специально открыло реестры долгов, банкротств и судов, чтобы люди и бизнес могли оценивать друг друга до сделки, а не после суда. Ручной контур из шести сайтов занимает полчаса и требует умения читать юридические формулировки; автоматический отчёт собирает те же источники за пару минут и переводит их на человеческий язык. В обоих случаях проверка анонимна и законна.
Правило простое: чем крупнее сумма и дольше отношения — аренда, найм, займ, партнёрство, — тем обязательнее проверка. И симметричное: раз в полгода проверяйте собственный ИНН, чтобы узнавать о «хвостах» раньше, чем о них узнает ваш работодатель или арендодатель.